Die Frage, die sich in den meisten Branchen bezüglich KI gestellt wird, ist, was das jeweilige Tool eigentlich kann. In der Bank stellt sich allerdings eine weitere Frage, die weitaus wichtiger ist: Was davon ist genehmigungsfähig? Das klingt nach einer Bremse, ist aber vor allem eine Sortierhilfe: Sobald klar ist, welche Anwendungen regulatorisch unkritisch sind, schrumpft die Auswahl auf das, womit sich tatsächlich etwas anfangen lässt.
KI-Tools für Banken
Welche KI-Werkzeuge sich für Banken lohnen
💡Das Wichtigste in Kürze
- Die Kundschaft ist gespalten: 56 Prozent sehen KI bei Finanzthemen als Chance, 49 Prozent lehnen sie bei den eigenen Finanzen grundsätzlich ab. Zwischen den Altersgruppen liegen dabei mehr als 30 Prozentpunkte.
- Den schnellsten Effekt bringen die Bereiche ohne Kundendaten: Telefonie, interne Recherche und Dokumentenverarbeitung.
- Die Kreditwürdigkeitsprüfung gilt im EU AI Act als Hochrisiko-Anwendung. Wer dort ansetzt, startet kein Pilotprojekt, sondern ein Compliance-Vorhaben.
- Betrugserkennung ist der älteste KI-Einsatz der Branche — in den meisten Häusern läuft sie längst, nur hieß sie früher anders.

Zwiespalt in der Kundschaft: Warum KI-Tools relevanter werden
Mittlerweile sind viele verschiedene KI-Tools in der Wirtschaft zum Alltag geworden. Für eine Bank ist es allerdings relevanter, was die Kundschaft davon hält und da liegen die Dinge durchaus komplizierter als in anderen Branchen.
Eine repräsentative Bitkom-Befragung aus Mai 2026 zeichnet ein gespaltenes Bild: 56 Prozent der Befragten sehen den KI-Einsatz im Bereich Finanzen als Chance und 40 Prozent als Risiko. Gleichzeitig lehnt rund die Hälfte der Befragten die Nutzung von KI spezifisch bei Finanzthemen grundsätzlich ab, während sich 27 Prozent vorstellen können, einer KI künftig den Großteil der eigenen Finanzentscheidungen zu überlassen.
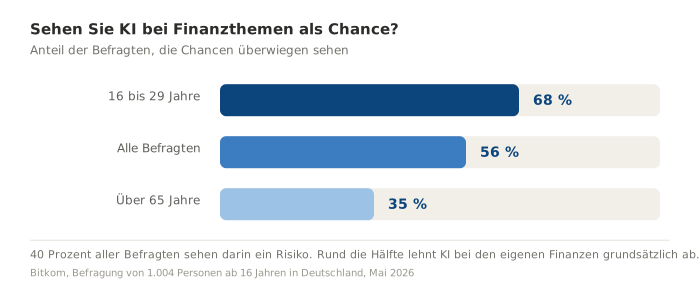
Der entscheidende Befund steckt in der Altersverteilung: Bei den 16- bis 29-Jährigen sehen 68 Prozent Chancen in KI-Anwendungen rund um Finanzen, bei den über 65-Jährigen nur etwas mehr als ein Drittel. Eine Bank bedient also zwei Kundengruppen mit gegenläufigen Erwartungen und muss beide parallel zufriedenstellen. Das spricht gegen Entweder-oder-Entscheidungen und für Angebote, bei denen der klassische Weg erhalten bleibt.
Drei Entwicklungen machen das Thema für Banken gerade jetzt dringend:
Der wichtigste Kontaktpunkt hat sich verschoben.
Für etwa die Hälfte der Online-Banking-Nutzenden ist die App inzwischen der wichtigste Kontakt zur Bank. Damit verlagert sich der Service in Kanäle, die rund um die Uhr offen sind, während Filiale und Hotline feste Öffnungszeiten haben. Diese Lücke wächst mit jedem Jahr, und sie lässt sich mit Personal allein nicht schließen.
Die Regeln stehen inzwischen fest.
Wer in den vergangenen Jahren abgewartet hat, konnte sich auf unklare Rechtslage berufen. Das gilt nicht mehr: DORA ist seit Januar 2025 anwendbar, die Transparenzpflichten des EU AI Act greifen seit August 2026. Was ein Haus einsetzen darf und was nicht, ist damit kein offener Punkt mehr, sondern eine Frage der Prüfung.
Die skeptische Kundengruppe wird kleiner.
68 Prozent der 16- bis 29-Jährigen sehen Chancen in KI-Tools rund um Finanzen. Also genau die Gruppe, die in den nächsten Jahren zur Hauptkundschaft wird. Wer seine Kanäle heute auslegt, legt sie für diese Erwartungshaltung aus, nicht für die von 2020.
Was KI-Tools für Banken leisten können
Darunter fallen zwei sehr unterschiedliche Gruppen von Werkzeugen. Die eine unterstützt die Kundschaft direkt: Sie nimmt Anrufe entgegen, beantwortet häufige Fragen und führt durch Formulare. Die andere kommt im Hintergrund zum Einsatz: Sie liest Dokumente aus, erkennt auffällige Transaktionen und macht das eigene Regelwerk durchsuchbar.
Für beide Bereiche gilt dieselbe Faustregel: Die KI bedient die Auskunft, nicht die Entscheidung. Alles, was in Produktbedingungen, Preisverzeichnissen und Arbeitsanweisungen bereits schriftlich festgelegt ist, lässt sich automatisiert ausgeben. Alles, was eine Bewertung im Einzelfall erfordert, bleibt im Haus — rechtlich wie praktisch.
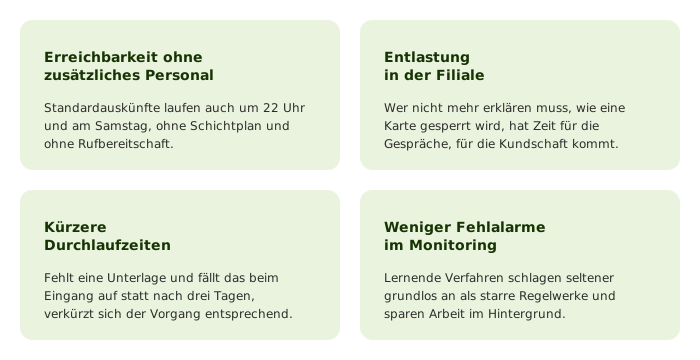
Was das konkret bringt, lässt sich an vier Punkten festmachen:
Die besten KI-Tools für Banken: 5 Einsatzbereiche im Überblick
| Einsatzbereich | Funktionen | Anbieter |
|---|---|---|
| Telefonie und Erreichbarkeit | Anrufe annehmen, Standardauskünfte geben, weiterleiten | Placetel AI, JUPUS, LexDial |
| Kundenservice in App und Chat | Häufige Fragen beantworten, durch Prozesse führen | RA-MICRO, AnNoText, JUPUS |
| Dokumentenverarbeitung | Unterlagen auslesen, zuordnen, auf Vollständigkeit prüfen | Beck-Noxtua, juris KI-Suite, Libra, Legora |
| Betrugserkennung und Geldwäscheprävention | Auffällige Transaktionsmuster erkennen | Hawk AI, NICE Actimize, ComplyAdvantage |
| Compliance und interne Recherche | Regelwerke durchsuchbar machen, Entwürfe erstellen | Azure OpenAI Service, Aleph Alpha |
1. Telefonie und Kundenannahme
Filialöffnungszeiten, Geschäftsbedingungen, einen Beratungstermin vereinbaren, zur richtigen Abteilung durchgestellt werden: Ein großer Teil dessen, was täglich in der Leitung landet, bindet Mitarbeitende, ohne Beratungsqualität zu erfordern. Genau diese Anliegen kann ein KI-Telefonassistent für Banken übernehmen.
Hinzu kommt ein Vorteil, der in anderen Branchen nicht so relevant ist: Solange der Assistent nur wiedergibt, was ohnehin auf der Website steht, entstehen weder Kundendaten noch Entscheidungen. Damit ist die Telefonie nicht nur der schnellste, sondern auch der aufsichtsrechtlich unkomplizierteste Bereich.
| Anbieter | Funktionen |
|---|---|
| Placetel AI | Branchenübergreifender KI-Telefonassistent: Anrufannahme rund um die Uhr, unbegrenzt viele Gespräche gleichzeitig, Auskünfte aus einer eigenen Wissensbasis, regelbasierte Weiterleitung. Dieselbe Basis bedient auf Wunsch auch WhatsApp und Live-Chat. Mit bestehender Telefonanlage kompatibel. DSGVO-konform. |
| Parloa | Plattform für sprachbasierte KI-Agenten aus Berlin, ausgelegt auf hohe Anrufvolumina. Verbreitet bei größeren Instituten |
| VIER | Deutscher Anbieter mit Contact-Center-Plattform und eigenen KI-Modulen, Hosting in Deutschland |
Eine Grenze ist hier allerdings scharf zu ziehen: Kontostände, Umsätze und alles, was hinter der Authentifizierung liegt, gehört nicht in einen Sprachdialog, solange die Identität nicht zweifelsfrei festgestellt ist. Banken können das lösen, indem der Assistent bis zur Anmeldung führt und den Rest dem bestehenden System überlässt.
2. Kundenservice in App und Chat
Die Bitkom-Befragung liefert ein klares Argument für den Kundenservice in App und Chat: Für etwa die Hälfte der Online-Banking-Nutzenden ist die App der wichtigste Kontakt zur Bank; 70 Prozent sind mit ihr zufrieden. Und mit einer Nutzung von 69 Prozent bleibt auch der Browser relevant.
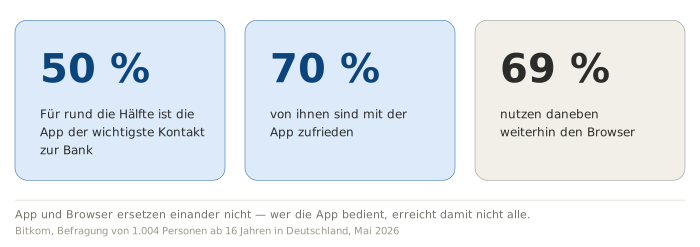
Für KI-Tools ist die App daher ein naheliegender Einsatzort: Die Kundschaft nutzt sie bereits, und ein Assistent kann wiederkehrende Fragen beantworten, durch Formulare führen und Begriffe erklären – ohne dass ein Besuch in der Filiale nötig ist.
| Anbieter | Funktionen |
|---|---|
| Cognigy | Dialogplattform für Chat und Sprache, mit gemeinsamer Wissensbasis für alle Kanäle |
| Parloa | Dialogsteuerung mit Anbindung an vorhandene Wissensquellen und Backend-Systeme |
| Finanz Informatik | IT-Dienstleister der Sparkassen-Finanzgruppe. Entwickelt die KI-Funktionen rund um die eigene Anwendungslandschaft, die Sparkassen ohne zusätzliche Auslagerungsprüfung nutzen können |
| Atruvia | IT-Dienstleister der genossenschaftlichen FinanzGruppe, hervorgegangen aus Fiducia & GAD. Baut KI-Bausteine in die Systeme der Volks- und Raiffeisenbanken ein |
Wirksam wird das vor allem bei Themen, die telefonisch unverhältnismäßig aufwendig sind: ein Dauerauftrag, eine Adressänderung, die Frage nach dem Verwendungszweck einer Abbuchung. Jede dieser Fragen kostet am Telefon mehrere Minuten und in der App Sekunden.
3. Dokumentenverarbeitung im Backoffice
Jede Bank erhält täglich Unterlagen, die geprüft, zugeordnet und abgelegt werden müssen: Gehaltsnachweise, Grundbuchauszüge, Jahresabschlüsse und Legitimationsunterlagen. Eine Dokumenten-KI liest sie aus, erkennt den Dokumenttyp, ordnet sie dem passenden Vorgang zu und weist auf fehlende Informationen hin. Damit ist dieser Bereich der größte stille Hebel: Er wirkt im Hintergrund und bleibt nach außen unsichtbar.
| Anbieter | Funktionen |
|---|---|
| Parashift | Dokumenten-KI speziell für Bankprozesse. Nach Anbieterangaben auf die Anforderungen von BaFin, MaRisk, GwG und DORA ausgelegt, mit Schwerpunkten bei Posteingang, KYC-Onboarding, Kreditvergabe und Handelsfinanzierung |
| Konfuzio | Deutsche Plattform für intelligente Dokumentenverarbeitung mit eigener Banklösung. Liest Bankdokumente aus und stellt strukturierte Daten für die nachgelagerten Systeme bereit |
| Hypatos | Auf Finanz- und Buchhaltungsunterlagen spezialisiert. Klassifiziert, extrahiert und validiert Dokumente und prüft dabei auf Regelverstöße und Dubletten |
| Finanz Informatik und Atruvia | Die Verbund-Dienstleister bauen Dokumentenerkennung direkt in Postkorb- und Kreditprozesse ein. Vorteil: keine zusätzliche Auslagerung, keine neue Vertragsebene |
Der Nutzen liegt weniger in spektakulären Einsparungen als in kürzeren Wartezeiten: Wird bei einem Kreditvorgang eine fehlende Unterlage sofort statt erst nach drei Tagen erkannt, verkürzt sich die Bearbeitungszeit entsprechend. Wichtig ist: Das Auslesen dient der Vorbereitung; geprüft wird weiterhin von einem Menschen.
4. Betrugserkennung und Geldwäscheprävention
Betrugserkennung ist der älteste KI-Einsatz der Branche, auch wenn sie lange nicht so hieß. Transaktionsmonitoring arbeitet seit Jahrzehnten mit Mustererkennung; in den meisten Häusern läuft es längst, es steht nur unter einem anderen Namen im Vertrag.
Was sich ändert, ist die Methode. Klassische Systeme prüfen feste Regeln: Betrag über Schwelle, Land auf Liste, ungewöhnliche Uhrzeit. Lernende Verfahren vergleichen stattdessen mit dem individuellen Verhalten eines Kontos. Eine Überweisung von 200 Euro kann damit auffällig sein und eine von 20.000 unauffällig — je nachdem, was auf diesem Konto üblich ist.
| Anbieter | Funktionen |
|---|---|
| Hawk AI | Münchner Anbieter für Geldwäscheprävention und Betrugserkennung mit erklärbarer KI. Ergänzt regelbasierte Systeme um lernende Verfahren und richtet sich an mittelgroße Institute, Zahlungsdienstleister und Fintechs |
| NICE Actimize | Etablierte Plattform gegen Finanzkriminalität, deckt Transaktionsmonitoring, Sanktionsabgleich und Fallmanagement ab. Ausgelegt auf große Institute, entsprechend lange Einführungsprojekte |
| ComplyAdvantage | KI-gestützte Plattform für Geldwäscheprävention, Sanktionsscreening und KYC. Durch den Schnittstellenansatz auch für kleinere Häuser anschlussfähig |
| Finanz Informatik und Atruvia | Transaktionsmonitoring ist in den Verbundlösungen regelmäßig bereits enthalten. Der erste Schritt ist deshalb kein Kauf, sondern die Frage, was das vorhandene System schon kann |
Der regulatorische Aufwand ist hier am höchsten, und das ist keine Formalie: Jede automatisierte Entscheidung muss nachvollziehbar dokumentiert sein, weil sie im Prüfungsfall erklärt werden muss. Ein System, das gute Ergebnisse liefert, seine Begründung aber nicht offenlegt, ist in diesem Bereich unbrauchbar.
Lesen Sie in unserem nächsten Artikel, wie Sie KI-Anrufe erkennen und Betrugsmaschen am besten aufdecken können.
5. Compliance und interne Recherche
Kein anderer Bereich kommt mit so wenig Aufwand aus, weil hier ausschließlich interne Dokumente im Spiel sind: Arbeitsanweisungen, Rundschreiben, Produktbedingungen, aufsichtsrechtliche Vorgaben. Keine Kundendaten, keine Entscheidungen, keine Auslagerung mit Kundenbezug.
Der Nutzen ist trotzdem deutlich spürbar. Statt sich durch sieben Dokumente zu arbeiten, stellt jemand eine Frage und bekommt die Antwort mit Fundstelle. Wer schon einmal eine halbe Stunde nach der gültigen Fassung einer Anweisung gesucht hat, weiß, was das im Jahr ausmacht.
| Anbieter | Funktionen |
|---|---|
| Microsoft Azure OpenAI Service | Sprachmodelle innerhalb der eigenen Azure-Umgebung, mit Wahl der Region. Die Eingaben werden nicht für das Training der Modelle verwendet; für internes Wissen in der Regel ausreichend |
| Aleph Alpha | Ihr Schwerpunkt liegt auf souveränem Betrieb, auf Wunsch im eigenen Rechenzentrum. Für Häuser mit hohen Anforderungen an Datenhoheit und Nachvollziehbarkeit |
| Finanz Informatik und Atruvia | Beide Verbund-Dienstleister ergänzen ihre Wissensdatenbanken um KI-gestützte Suche. Vor einer Zusatzanschaffung lohnt der Blick ins vorhandene System |
Weil hier ausschließlich interne Dokumente verarbeitet werden und keine Kundendaten, ist dieser Bereich regulatorisch der einfachste und deshalb der beste Ort, um in der Bankfiliale Erfahrung aufzubauen, bevor es an sensiblere Anwendungen geht.
Wo KI in der Bank nichts verloren hat
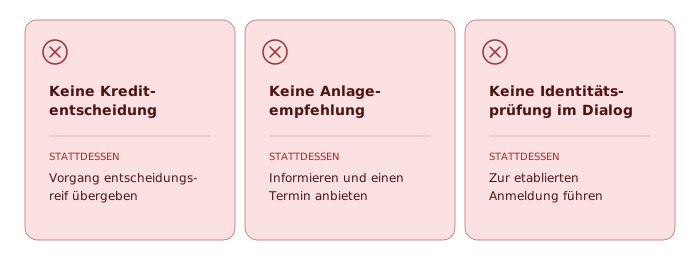
Keine Kreditentscheidung — aufbereiten ja, entscheiden nein.
Ein KI-Tool für Banken darf die Unterlagen sortieren, Zahlen gegenüberstellen und darauf hinweisen, wenn etwas fehlt oder nicht zusammenpasst. Was es nicht darf, ist bewilligen oder ablehnen. Das ist keine Vorsichtsmaßnahme des Hauses, sondern europäisches Recht: Der EU AI Act zählt die Prüfung der Kreditwürdigkeit zu den Hochrisiko-Anwendungen. Und es hat einen praktischen Grund, denn eine Ablehnung muss man allen Parteien gegenüber erklären können.
Keine Anlageempfehlung — informieren ja, raten nein.
Erklären, wie ein Produkt funktioniert, was es kostet und für wen es gedacht ist: unproblematisch. Sobald daraus ein Vorschlag wird, was jemand kaufen sollte, ist die Grenze zur Anlageberatung überschritten, und dort gelten eigene Regeln mit eigener Dokumentationspflicht. Der saubere Weg ist deshalb immer derselbe: informieren und einen Termin anbieten.
Keine Identitätsprüfung im Gespräch — hinführen ja, feststellen nein.
Eine Stimme am Telefon beweist nichts, so überzeugend sie klingen mag. Alles, was hinter der Anmeldung liegt — Kontostand, Umsätze, Vertragsdetails —, bleibt deshalb gesperrt, bis die Identität auf dem etablierten Weg feststeht. Der KI-Telefonassistent kann bis dorthin führen, die Prüfung selbst übernimmt er nicht.
Der regulatorische Rahmen
EU AI Act
Die Verordnung ordnet KI-Systeme nach Risiko. Für Banken besonders relevant: Die Bewertung der Kreditwürdigkeit natürlicher Personen zählt zu den Hochrisiko-Anwendungen, mit entsprechenden Anforderungen an Risikomanagement, Datenqualität, Dokumentation und menschliche Aufsicht.
DORA
Die europäische Verordnung zur digitalen operationalen Resilienz gilt für Finanzunternehmen und betrifft jeden IT-Dienstleister, den Sie einbinden. Vertragliche Mindestinhalte, Ausstiegsszenarien und ein Informationsregister gehören dazu.
Auslagerung
Jeder externe KI-Dienst ist aufsichtsrechtlich zu bewerten. Die Frage lautet nicht nur, ob der Anbieter gut ist, sondern ob er als Auslagerung tragfähig vertraglich eingebunden werden kann. Das ist zugleich das stärkste Argument für die Verbundlösungen: Dort besteht die Vertragsbeziehung bereits.
Nachvollziehbarkeit
Was ein System entscheidet oder vorschlägt, muss im Prüfungsfall erklärbar sein. Das schließt KI-Tools aus, die ihre Ergebnisse nicht begründen können — unabhängig davon, wie gut diese Ergebnisse sind.
Die Informationen in diesem Abschnitt dienen der allgemeinen Orientierung und ersetzen keine Rechtsberatung; für ihre Richtigkeit, Vollständigkeit und Aktualität übernehmen wir keine Gewähr.
Welche KI-Tools eignen sich für den Start?
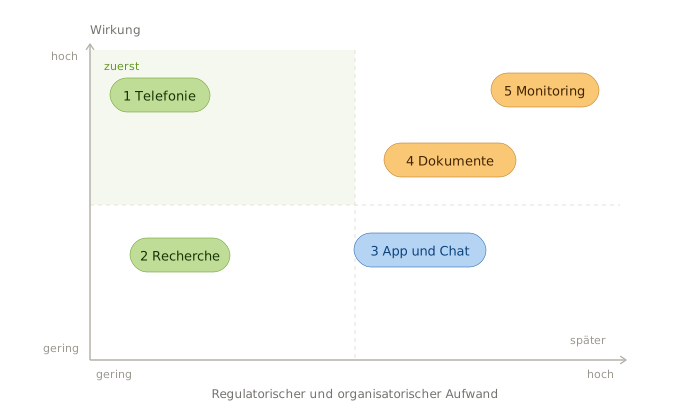
Die Reihenfolge richtet sich in dieser Branche weniger nach dem Nutzen als nach dem regulatorischen Aufwand.
Am Anfang stehen die Bereiche ohne Kundendaten. Dazu zählen die Recherche im eigenen Regelwerk und ein Telefonassistent, der ausschließlich öffentlich verfügbare Informationen bereitstellt. Beide Anwendungen lassen sich innerhalb weniger Wochen umsetzen. Sie schaffen Erfahrung im Haus und lassen sich der Aufsicht ohne großen Aufwand erklären.
Danach folgt die Dokumentenverarbeitung. Dabei kommen zwar Kundendaten ins Spiel, automatisierte Entscheidungen trifft das System jedoch nicht. Der Aufwand entsteht vor allem durch die Auslagerungsprüfung, nicht durch die Technik.
Parallel lohnt sich ein Blick ins eigene System. Funktionen zur Betrugs- und Dokumentenerkennung sind häufig bereits vorhanden, aber noch nicht aktiviert. Eine Nachfrage beim Anbieter kostet meist nur ein Telefonat und kann im besten Fall ein ganzes Projekt ersparen.
Zuletzt folgen Anwendungen, die Entscheidungen berühren: Kreditprozesse, Scoring und automatisierte Ablehnungen. Das liegt nicht daran, dass sie sich nicht lohnen, sondern daran, dass es sich um ein anderes Vorhaben handelt: kein Pilotprojekt, sondern ein Compliance-Projekt mit eigenem Zeitplan.
Fazit
Banken diskutieren KI oft zuerst anhand der schwierigsten Fragen: Scoring, Kreditentscheidungen und die Anforderungen der Aufsicht. Das ist nachvollziehbar, führt aber dazu, dass auch weniger kritische Anwendungen liegen bleiben.
Gerade dort liegt der Einstieg: Ein Assistent, der Standardfragen am Telefon beantwortet, und eine durchsuchbare Fassung des eigenen Regelwerks kommen weder mit Kundendaten noch mit Entscheidungen in Berührung. So sammelt das Bankinstitut praktische Erfahrung mit diesen KI-Tools, bevor es Anwendungen einsetzt, bei denen Fehler teuer werden können.
Auch mit Blick auf die Kundschaft gilt: Wenn die Hälfte KI bei den eigenen Finanzen grundsätzlich ablehnt, während zwei Drittel der Jüngeren darin eine Chance sehen, sollte die Antwort nicht darin bestehen, sich für eine Seite zu entscheiden. Stattdessen sollte sowohl der automatisierte als auch der klassische Weg offenbleiben.
Häufig gestellte Fragen zu KI-Tools in Banken
Wie reagiert die Kundschaft auf einen Sprachassistenten?
Die Meinungen sind gespalten, und zwar entlang des Alters. Entscheidend ist, dass der Assistent sich zu erkennen gibt und der Weg zu einem Angestellten jederzeit offensteht. Wer diesen Weg verbaut, verliert genau die Kundengruppe, die ohnehin skeptisch ist.
Müssen wir dafür unser Kernbankensystem ändern?
Für die Einstiegsbereiche nicht. Ein Telefonassistent arbeitet mit der bestehenden Rufnummer, interne Recherche läuft neben dem System. Bei Dokumentenverarbeitung und Betrugserkennung führt der Weg dagegen über Ihren IT-Dienstleister. Fragen Sie dort zuerst nach, bevor Sie extern suchen.
Ersetzt KI unsere Mitarbeitenden im Service?
Nein, auf keinen Fall. Die KI-Tools sollen Routineaufgaben wie z.B. die Beantwortung immer derselben Fragen abnehmen und Mitarbeiter entlasten. So bleibt für das Bankteam mehr Zeit für die Beratung von Kunden.
Brauchen wir dafür technisches Wissen?
Für den Einstieg nicht. Einen Telefonassistenten richten Sie über ein Webportal ein: Begrüßung hinterlegen, häufige Fragen samt Antworten eintragen, festlegen, was direkt durchgestellt wird. Das ist eine Aufgabe für wenige Tage, keine für die IT-Abteilung.
Ist ein KI-Dienst eine Auslagerung?
In aller Regel ja, sobald Daten das Haus verlassen. Damit greifen die üblichen Anforderungen an Vertragsgestaltung, Kontrollrechte und Ausstiegsszenarien, zusätzlich die Vorgaben aus DORA. Das ist der Hauptgrund, warum Projekte in Banken länger dauern als anderswo.
Was kostet der Einstieg?
Für Telefonie und interne Recherche bewegen sich die Kosten im zwei- bis dreistelligen Monatsbereich. Alles, was an Kernbankensysteme angebunden wird, läuft projektbezogen und lässt sich nicht pauschal beziffern. Der größere Posten ist ohnehin selten die Lizenz, sondern die Auslagerungsprüfung.
Quellen
Bitkom: „Ein Viertel will KI über die eigenen Finanzen entscheiden lassen“, Presseinformation vom 21. Mai 2026
Bitkom: „Durchbruch bei Künstlicher Intelligenz“, Presseinformation September 2025, zu Verbreitung und Hemmnissen des KI-Einsatzes in der deutschen Wirtschaft.
Verordnung (EU) 2024/1689 (KI-Verordnung) sowie Verordnung (EU) 2022/2554 (DORA).
